2025年中國聲訊系統市場全面調研及行業投資潛力預測報告

第一章 報告概述
1.1 報告目的與意義
本報告旨在對2025年中國聲訊系統市場進行全面調研,分析行業發展現狀、技術趨勢、競爭格局、政策環境及投資潛力。聲訊系統作為信息通信技術的重要組成部分,廣泛應用于公共服務、金融、醫療、教育、交通等領域。隨著人工智能、5G、物聯網等技術的深度融合,聲訊系統正迎來新一輪智能化變革。本報告為投資者、企業決策者和政策制定者提供權威、詳實的市場參考。
1.2 報告范圍與方法
本報告覆蓋中國大陸地區聲訊系統市場,包括硬件設備、軟件平臺、系統集成及運營服務。數據來源包括國家統計局、工信部、第三方市場研究機構、企業財報及公開信息。研究方法采用定量與定性分析結合、SWOT分析、波特五力模型及專家訪談等。
第二章 聲訊系統定義與分類
2.1 聲訊系統定義
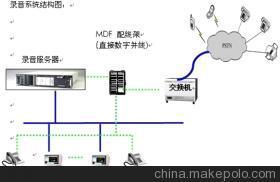
聲訊系統是指利用通信網絡和計算機技術,實現語音信息的采集、處理、存儲、傳輸和播放的系統。其核心功能包括交互式語音應答(IVR)、語音通知、語音識別、語音合成、錄音存儲及智能客服等。
2.2 主要分類
- 按應用場景:公共安全聲訊系統、金融聲訊系統、醫療聲訊系統、交通聲訊系統、教育聲訊系統等。
- 按技術架構:傳統程控交換聲訊系統、IP聲訊系統、云原生聲訊系統、AI智能聲訊系統。
- 按部署模式:本地部署、云端部署、混合部署。
- 按用戶規模:企業級、行業級、市政級、國家級。
第三章 2025年中國聲訊系統市場發展環境
3.1 政策環境
- “十四五”規劃持續推進數字中國建設,聲訊系統作為新型基礎設施的關鍵環節受到政策扶持。
- 工信部《關于加快推動人工智能與實體經濟深度融合的指導意見》明確支持智能語音產業發展。
- 各地智慧城市、應急管理體系建設為聲訊系統帶來增量需求。
3.2 經濟環境
- 2025年中國GDP預計保持5%左右增長,數字經濟占GDP比重超過50%,聲訊系統市場直接受益。
- 企業數字化轉型加速,對智能客服、語音通知等需求旺盛。
- 公共安全、醫療衛生等領域財政投入持續增加,刺激聲訊系統采購。
3.3 社會環境
- 人口老齡化加劇,醫療、養老聲訊服務需求上升。
- 公眾對應急廣播、預警信息發布系統的要求提高。
- 多語言、無障礙通信成為社會關注點,推動聲訊系統個性化發展。
3.4 技術環境
- 5G/6G網絡商用部署,為聲訊系統提供低時延、高可靠傳輸通道。
- 人工智能(語音識別、自然語言處理、語音合成)成熟度大幅提升。
- 云計算、邊緣計算降低聲訊系統部署成本,提升彈性擴展能力。
- 物聯網與聲訊系統融合,形成智能語音交互終端網絡。
第四章 中國聲訊系統市場規模與預測
4.1 總體市場規模
根據前瞻產業研究院及相關數據,2024年中國聲訊系統市場規模約為420億元人民幣,同比增長14.3%。預計2025年將達到498億元,同比增長18.6%。2020-2025年復合年增長率(CAGR)約為15.2%。
4.2 細分市場結構
- 硬件設備(服務器、網關、終端):占比約38%,2025年規模約189億元。
- 軟件平臺(IVR、語音識別、智能客服等):占比約42%,2025年規模約209億元。
- 系統集成與運營服務:占比約20%,2025年規模約100億元。
4.3 區域市場分布
- 華東地區占比最高,約32%(上海、江蘇、浙江、山東等)。
- 華北地區約24%(北京、天津、河北等)。
- 華南地區約20%(廣東、福建等)。
- 華中、西部、東北合計約24%。
4.4 2026-2030年市場預測
預計2030年市場規模將突破1000億元,CAGR保持13-16%。驅動力包括AI普及、智慧城市深化、應急體系完善及5G應用擴展。
第五章 中國聲訊系統行業競爭格局
5.1 市場集中度
中國聲訊系統市場集中度中等偏上。CR5(前五大企業)約占52%市場份額,CR10約占68%。主要企業包括華為、中興通訊、科大訊飛、東軟集團、億聯網絡、容聯七陌等。
5.2 主要企業分析
- 華為:提供云聲訊、智能客服、應急指揮系統,技術優勢明顯,政企市場占有率高。
- 科大訊飛:語音識別與合成龍頭,智能聲訊系統覆蓋金融、教育、醫療。
- 容聯七陌:云客服與聲訊PaaS服務商,中小企業市場領先。
- 東軟集團:醫療、社保聲訊系統集成經驗豐富。
- 億聯網絡:硬件終端及視頻會議聲訊集成。
5.3 競爭趨勢
- 從單一產品向“硬件+軟件+服務”一體化解決方案轉型。
- 云原生、AI大模型成為差異化競爭關鍵。
- 行業垂直化深耕,金融、醫療、應急領域競爭加劇。
- 生態合作與并購整合加速。
第六章 聲訊系統技術發展趨勢
6.1 AI大模型與聲訊系統
- 大語言模型(LLM)提升語音交互自然度,實現上下文理解與多輪對話。
- 語音合成(TTS)達到真人水平,支持情感、方言、多語種。
- 聲紋識別用于身份認證,增強安全性。
6.2 5G/6G與聲訊系統
- 5G VoNR(Voice over New Radio)提供高清語音,低時延。
- 6G研究啟動,未來將實現全息聲訊、沉浸式語音交互。
6.3 邊緣計算與聲訊系統
- 邊緣聲訊處理減少云端依賴,提升響應速度,適用于應急、工業場景。
6.4 聲訊系統安全與隱私
- 端到端加密、聲紋防偽、合規性(等保2.0、GDPR)成為標配。
第七章 主要應用領域分析
7.1 公共安全與應急管理
- 應急廣播、報警聲訊、指揮調度系統需求強勁。
- 國家應急體系“十四五”規劃推動聲訊系統全覆蓋。
7.2 金融行業
- 智能客服、語音驗證、交易通知、反欺詐聲訊。
- 銀行、保險、證券機構持續升級聲訊系統。
7.3 醫療健康
- 預約掛號、智能導診、慢病隨訪、急救調度。
- 老齡化推動遠程聲訊監護服務。
7.4 交通與出行
- 車站、機場、地鐵聲訊播報與調度。
- 車聯網語音交互系統。
7.5 教育與公共服務
- 校園廣播、考試聲訊、政務熱線。
- 無障礙聲訊服務。
第八章 行業投資潛力與風險分析
8.1 投資潛力
- 高增長性:市場CAGR超15%,AI聲訊細分領域超25%。
- 政策紅利:數字中國、智慧城市、應急體系帶來千億級投資機會。
- 技術迭代:大模型、5G、邊緣計算創造新賽道。
- 需求剛性:公共安全、醫療、金融等領域聲訊系統不可或缺。
8.2 投資熱點
- AI智能客服與聲訊機器人。
- 云聲訊PaaS平臺。
- 應急聲訊與預警系統。
- 醫療聲訊與遠程監護。
- 聲紋識別與安全聲訊。
8.3 投資風險
- 技術風險:AI大模型落地不及預期、語音識別準確率瓶頸。
- 市場風險:競爭激烈、價格戰、毛利率下降。
- 政策風險:數據安全、隱私法規趨嚴。
- 宏觀風險:經濟增速放緩、財政支出收縮。
8.4 投資建議
- 重點關注擁有AI核心技術與行業know-how的企業。
- 布局云聲訊、應急聲訊、醫療聲訊等高壁壘細分賽道。
- 關注并購整合機會,優先投資平臺型、生態型企業。
- 建議采用穩健與成長相結合的投資策略,分散風險。
第九章 2025-2030年行業展望
9.1 市場前景
2025年是中國聲訊系統市場承前啟后的關鍵年。預計到2030年,市場規模將突破1000億元,智能聲訊占比超70%。AI大模型將重塑聲訊交互體驗,云原生架構成為主流,行業應用深度與廣度顯著提升。
9.2 發展戰略
- 企業應加強AI研發,構建聲訊大模型能力。
- 深化行業解決方案,綁定大客戶與政府項目。
- 拓展海外市場,尤其“一帶一路”沿線國家。
- 強化數據安全與合規體系。
9.3 結論
中國聲訊系統市場正處于高速成長期,技術革命與政策紅利疊加,投資潛力巨大。投資者應把握AI聲訊、云聲訊、應急聲訊等核心賽道,同時警惕競爭與合規風險,以實現長期穩健回報。
附錄:
- 附錄1:2025年中國聲訊系統主要企業名錄
- 附錄2:聲訊系統相關標準與政策清單
- 附錄3:研究方法與數據來源說明
- 附錄4:術語表
免責聲明: 本報告僅供參考,不構成投資建議,投資者據此操作風險自擔。
如若轉載,請注明出處:http://www.gzlibo.com.cn/product/55.html
更新時間:2026-10-22 03:38:44